Los gastos diarios pueden ser difíciles de controlar cuando los alimentos y productos básicos ocupan gran parte del presupuesto. En Chile, la Tarjeta de Crédito Lider Bci puede ofrecer alternativas para organizar tus compras.
Esta guía explica sus beneficios, cómo solicitarla, estrategias de ahorro, comisiones, seguridad y riesgos. Además, ayuda a los compradores a evaluar el valor real de la tarjeta en el día a día antes de usarla.


Comprendiendo el verdadero valor de la Tarjeta de Crédito Lider Bci
La Tarjeta de Crédito Lider Bci es un producto financiero afiliado a tiendas, vinculado a los supermercados Lider y Bci. Su valor suele depender de beneficios enfocados en el retail, flexibilidad en los pagos y herramientas de gestión de cuenta que pueden ser útiles para quienes compran habitualmente en Lider.
Principales características y beneficios cotidianos
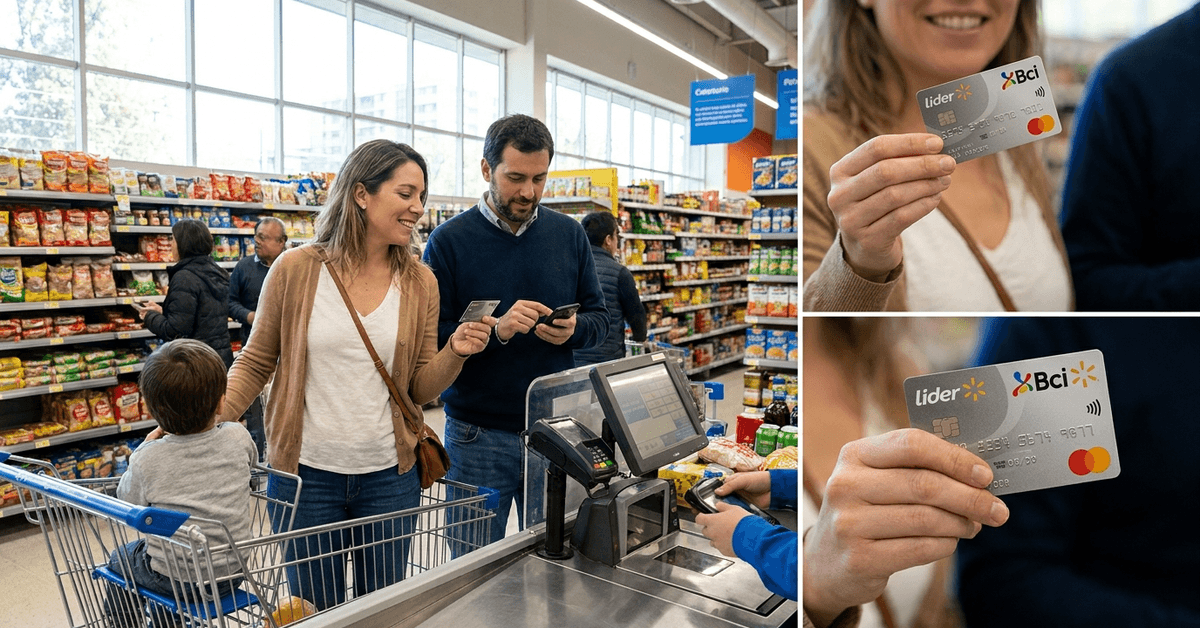
La tarjeta puede ser útil tanto para compras diarias como para adquisiciones planeadas de mayor valor. Estas ventajas se aprovechan mejor cuando los usuarios conocen las condiciones de las promociones y evitan comprar solo por conseguir descuentos.
Descuentos exclusivos en supermercados
Los titulares de la tarjeta pueden acceder a promociones seleccionadas en Lider y tiendas participantes. Estos descuentos en productos de supermercado ayudan a reducir el gasto del hogar en artículos de primera necesidad. Comparar los precios promocionales con las ofertas habituales permite ver si el descuento realmente genera un ahorro significativo.
Cuotas sin Intereses
Algunas compras pueden calificar para planes de cuotas promocionales. Dividir un gasto grande puede mejorar el flujo de efectivo mensual siempre que el costo total sea manejable.
Antes de elegir este método, los tarjetahabientes deben revisar las comisiones, el monto mínimo de compra y otras condiciones.
Promociones especiales de financiamiento
Las campañas de temporada pueden ofrecer financiamiento para electrónicos, electrodomésticos u otras compras. Estas ofertas brindan flexibilidad de pago cuando es necesario y está previsto hacer una compra. Sin embargo, las compras imprevistas pueden afectar tus ahorros, incluso si el financiamiento resulta atractivo.
Requisitos y proceso de solicitud
Por lo general, los solicitantes deben presentar identificación, información sobre ingresos y pasar una evaluación crediticia. Quienes deseen solicitar la tarjeta Lider deben consultar los requisitos vigentes antes de enviar su información.
¿Quiénes pueden calificar?
Los requisitos habituales pueden incluir una cédula de identidad chilena vigente, tener una edad dentro del rango permitido, ingresos suficientes y un perfil crediticio adecuado. La aprobación depende de la evaluación individual de la entidad emisora. Cumplir con los requisitos básicos no garantiza la aceptación.
Pasos para la solicitud
El proceso generalmente está disponible a través de canales digitales oficiales o en puntos de atención. Los pasos para solicitar que se indican a continuación son los más habituales.
- Revisa los requisitos actuales antes de comenzar.
- Completa la información personal y laboral solicitada.
- Entrega los documentos de identificación y de ingresos cuando se requiera.
- Envía la solicitud para evaluación crediticia.
- Espera la confirmación o posibles solicitudes adicionales.
Quienes estén interesados en la Tarjeta Lider Bci pueden consultar el sitio oficial de Lider Bci para obtener información sobre el producto y detalles sobre la solicitud.
Cómo maximizar tus ahorros
Los mayores ahorros se logran con compras planificadas. Quienes comparan los beneficios de la tarjeta de crédito Lider deben combinar un presupuesto cuidadoso con la revisión de condiciones y fechas límite.
Combinando ofertas de tarjetas con otros reembolsos
Algunas promociones pueden coincidir con campañas de tiendas o descuentos de fabricantes. Cuando se permite combinarlas, esto puede aumentar el ahorro total sin incrementar el gasto. Los titulares de tarjetas deben confirmar las reglas, ya que no todas las ofertas se pueden combinar.
Control de compras y cómo evitar gastar de más
Revisar la cuenta con regularidad muestra lo rápido que se acumulan pequeñas compras. Fijar un límite de gasto personal facilita distinguir entre descuentos útiles y compras innecesarias. La tarjeta debe ayudarte a cumplir con tu presupuesto, no a sobrepasarlo.
Supervisión de Bonificaciones en Tiendas Asociadas
Las ofertas a veces pueden ir más allá de los comestibles e incluir electrónica, ropa o farmacias. Revisar las promociones antes de una compra planificada puede revelar valor adicional. Un descuento irrelevante no supone un ahorro si fomenta un gasto innecesario.
Comparando la Tarjeta Lider Bci con Otras Tarjetas de Crédito del Retail
En Chile existen diversas tarjetas de retail y bancarias, cada una con distintos beneficios, tasas y costos. Comparar el costo anual total y las ventajas puede ayudarte a determinar si esta tarjeta se adapta mejor a tus necesidades que las alternativas disponibles.
Estructura de tarifas
Los cargos de mantenimiento, los costos de financiamiento y las comisiones por transacción pueden reducir los descuentos. Una tarjeta puede volverse costosa si los cargos continuos superan los ahorros. Los usuarios deben comparar las tablas oficiales de tarifas antes de decidir.
Recompensas y canje
Algunos competidores destacan por ofrecer puntos o devolución de dinero, mientras que Lider Bci se enfoca en promociones relacionadas con compras. Los clientes que usan los servicios financieros de Walmart Chile pueden valorar la comodidad de tener todo en un solo ecosistema. Otros quizá prefieran recompensas más amplias en diferentes categorías.
Trampas comunes y uso responsable
Los ahorros pueden desaparecer si los saldos quedan sin pagar o las compras superan el presupuesto familiar. Usar la tarjeta de manera responsable significa verla como una herramienta de pago, no como ingresos adicionales.
Evitar ciclos de deuda
Mantener un saldo pendiente puede generar intereses que anulan los descuentos obtenidos previamente. Pagar las compras siguiendo un plan manejable favorece el control financiero. Los titulares de tarjetas deben evitar usar crédito nuevo para cubrir pagos anteriores de la tarjeta.
Límites de retiro y adelantos de efectivo
Los adelantos de efectivo pueden salir más caros que las compras habituales. Usarlos de manera frecuente puede generar una deuda costosa, aunque parezcan una opción conveniente. Es importante leer las comisiones y condiciones de interés antes de solicitar efectivo.
Funciones de seguridad y gestión digital
Las herramientas digitales facilitan la gestión de tarjetas. Ofrecen apoyo a la seguridad de la cuenta mediante monitoreo, controles y alertas.
Herramientas en línea para tu cuenta
Los usuarios pueden revisar transacciones, saldos, configuraciones de la tarjeta y pagos próximos de manera digital. Revisar regularmente ayuda a detectar actividad inesperada rápidamente. Las alertas de gasto también pueden ayudarte a mantener un presupuesto planificado.
Protección contra fraudes
Los titulares de tarjetas deben reportar operaciones sospechosas o la pérdida de su tarjeta a través de los canales oficiales. Actuar rápidamente puede reducir el riesgo de fraude y proteger la cuenta. Nunca se deben compartir códigos de verificación ni información bancaria mediante mensajes no solicitados.
Consideraciones legales y fiscales
Las normas de financiamiento al consumidor en Chile establecen requisitos para los contratos, la información que se debe entregar y los derechos de los clientes. Mantener registros de compra facilita las garantías, devoluciones o la resolución de disputas.
Documentación de compra
Los recibos electrónicos y los registros de cuenta pueden respaldar garantías o reclamaciones del consumidor. Guardarlos facilita la verificación futura si es necesario reparar o devolver un producto. Las compras empresariales pueden requerir registros contables adicionales.
Cuotas anuales y preguntas fiscales
Para la mayoría de los consumidores, las comisiones habituales de las tarjetas de crédito son gastos personales y no se deducen automáticamente de los impuestos. Las personas autónomas pueden tener un tratamiento fiscal diferente para las compras de negocios que reúnan los requisitos. Consultar con un profesional puede ser útil cuando haya dudas sobre la clasificación fiscal.
Preguntas frecuentes
Los solicitantes suelen preguntar sobre residencia, compras y soporte. Las respuestas a continuación resumen las preocupaciones más comunes, pero no sustituyen los términos oficiales.
¿Pueden postularse los residentes extranjeros?
Los residentes extranjeros pueden calificar si cumplen con los requisitos de identificación, residencia, empleo y crédito. Las condiciones de solicitud específicas pueden variar con el tiempo. Es importante verificar los requisitos actuales de documentación a través de los canales oficiales.
¿Todas las compras son elegibles para descuentos?
No, las promociones pueden aplicarse solo a productos, tiendas, fechas o niveles de gasto seleccionados. Leer los términos de la promoción antes de finalizar la compra ayuda a evitar desilusiones. Las exclusiones pueden variar entre campañas.
¿Qué tipo de apoyo está disponible?
Lider Bci ofrece canales de atención al cliente para consultas sobre cuentas, pagos y seguridad. Los tiempos de respuesta varían según el tipo de solicitud. Contar con información de contacto verificada reduce el riesgo de estafas.
Conclusión
La Tarjeta de Crédito Lider Bci puede ofrecer ahorros interesantes en compras para quienes compran habitualmente en Lider y manejan el crédito de forma responsable. Las promociones, cuotas y herramientas digitales pueden aportar valor cuando se alinean con los gastos previstos.
Las comisiones, los intereses y el gasto excesivo pueden reducir rápidamente esas ventajas. Comparar las condiciones oficiales con los propios hábitos ayuda a tomar mejores decisiones sobre tarjetas.