La tarjeta prepaga de Mercado Pago solo utiliza el saldo que tienes en tu cuenta. No hay línea de crédito, ni período de gracia, ni ciclo de resumen. Cargas dinero, gastas dinero y listo.
Esa simplicidad se promociona como una ventaja. Y para muchos, realmente lo es. Pero la misma estructura que evita que gastes de más también te impide construir historial crediticio, contar con protección de depósitos o usar la tarjeta en el extranjero.


Esta guía está dirigida a quienes usan fintech por primera vez en Argentina, México o Brasil, buscan una tarjeta digital y asumen que Mercado Pago es la opción más obvia. El proceso para solicitarla es sencillo. La verdadera pregunta es si la tarjeta que recibirás hoy seguirá siendo la mejor opción para ti dentro de seis meses.
En qué se diferencia la tarjeta de Mercado Pago de una tarjeta bancaria
La tarjeta de Mercado Pago está vinculada directamente a tu billetera digital de Mercado Pago. Piensa en ella como una tarjeta con la que puedes gastar el saldo de tu billetera, disponible en formato físico o virtual según el país en el que te encuentres.
Funciona con lógica de prepago, no de crédito
Una tarjeta de débito tradicional usa fondos de una cuenta bancaria. Una tarjeta de crédito toma prestado de una entidad financiera. La tarjeta de Mercado Pago no hace ninguna de las dos cosas.
Utiliza el saldo que tengas cargado en la app de Mercado Pago. Es decir, para cada compra necesitas tener fondos pre-cargados. Si no hay saldo, no hay transacción.
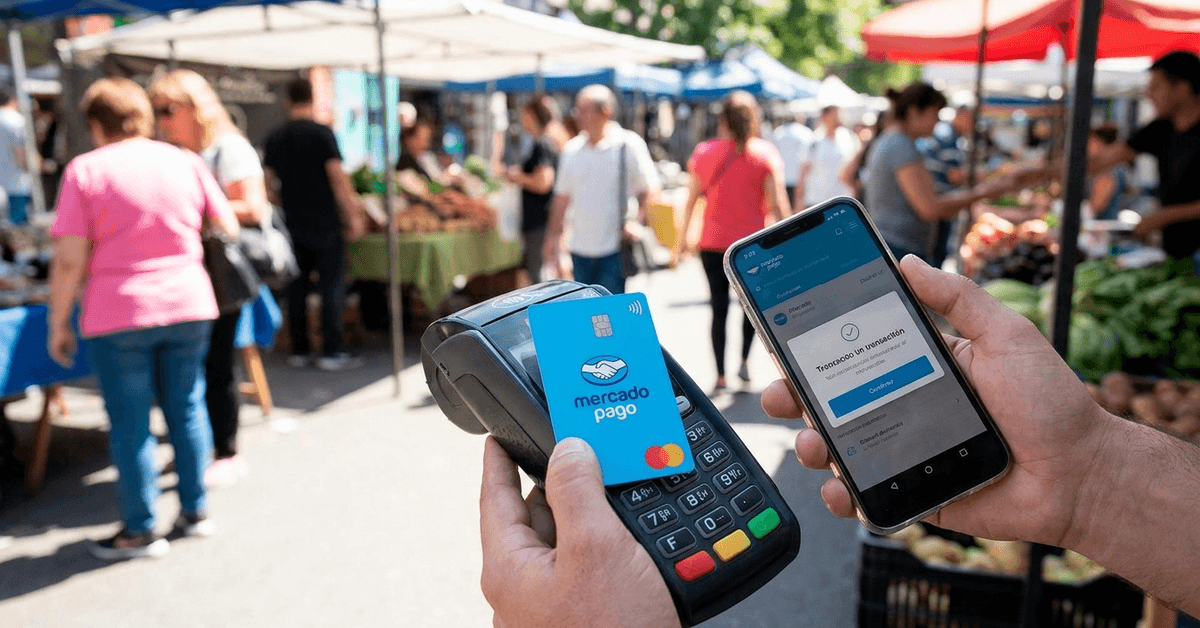
Este sistema es ideal para quienes prefieren limitar sus gastos con un tope mensual.
No es la mejor opción para quienes necesitan protección de compras, la posibilidad de crédito rotativo o registros de transacciones reconocidos por bancos al evaluar una solicitud de préstamo.
Alertas de gasto y bloqueo instantáneo de tarjeta
Una de las ventajas de la tarjeta Mercado Pago es que ofrece notificaciones en tiempo real. Cada compra genera una notificación push al instante.
La protección por PIN está integrada, y la app te permite congelar la tarjeta en segundos si algo parece sospechoso. Estas son funciones básicas para cualquier tarjeta digital en 2026, pero aquí funcionan de manera fiable.
Proceso paso a paso para solicitar una tarjeta de Mercado Pago
La solicitud es completamente digital y, para la mayoría de los usuarios, lleva menos de diez minutos. La siguiente secuencia describe el proceso general en Argentina, México y Brasil, aunque los nombres de las opciones en la app pueden variar según el país.
Verifica primero la información de tu cuenta
La app requiere tu nombre completo tal como figura en tu documento legal, número de identificación nacional (DNI en Argentina, CURP o INE en México, CPF en Brasil), fecha de nacimiento y domicilio actual.
La causa más común de rechazo de solicitudes es la discrepancia entre los datos de tu documento y los del perfil en la app. En algunos casos, también se te pedirá que subas una factura reciente de servicio para confirmar tu dirección.
Busca la sección de Tarjetas en la app
Abre Mercado Pago y busca "Tarjetas" en la barra de navegación inferior o en el menú de tu perfil. Pulsa en "Solicitar tarjeta". La app te mostrará las opciones disponibles en tu país: física, virtual o ambas.
Elige entre física y virtual
La tarjeta virtual se activa al instante y genera un número de tarjeta que puedes usar para compras en línea de inmediato. La tarjeta física se envía a tu dirección registrada, normalmente dentro de 7 a 15 días hábiles, con seguimiento disponible en la app.
Te recomendaría solicitar primero la tarjeta virtual si la mayor parte de tus compras son en línea, y pedir la versión física después para acceder a cajeros y pagar en tiendas físicas.
Envía la verificación y acepta los términos
La aplicación puede solicitar la verificación de tu número de teléfono, una selfie para comprobar tu identidad y la confirmación de tu dirección de envío.
Después de completar esos pasos, lee el acuerdo de la tarjeta. Debe incluir información sobre las tarifas aplicables, políticas de privacidad y tus derechos como usuario. Saltarse este paso es común, pero arriesgado: las tarifas y los límites de saldo varían según el país.
Activa y establece un PIN
Las tarjetas físicas deben activarse desde la app antes del primer uso. La aplicación te pedirá que elijas un PIN de cuatro dígitos. Evita números secuenciales como 1234 o dígitos repetidos.
Una vez activada, la tarjeta estará lista para retiros en cajeros automáticos de cualquier red Visa o Mastercard, según la red con la que trabaje Mercado Pago en tu país.
El problema del bloqueo por país del que nadie habla
Mercado Pago opera en siete países de América Latina: Argentina, Brasil, México, Colombia, Chile, Uruguay y Perú.
Parece una cobertura amplia, pero en realidad la versión de Mercado Pago de cada país es una entidad legal independiente. No comparten billeteras, saldos ni infraestructura de pagos.
Tu cuenta argentina no funciona en Brasil
Si abres una cuenta de Mercado Pago en Argentina y viajas a Brasil, al escanear el código QR de un comercio brasileño con tu app argentina, recibirás un error. Mismo nombre de plataforma, pero sistemas completamente diferentes por detrás.
Las cuentas están separadas por marcos regulatorios específicos de cada país y circuitos monetarios distintos. Esto es importante si divides tu tiempo entre países, viajas seguido por Latinoamérica o asumías que la marca Mercado Pago permitía interoperabilidad transfronteriza.
Una tarjeta de viaje prepaga Visa o Mastercard de un proveedor global sí funciona en esas fronteras. La tarjeta de Mercado Pago, no.
Los extranjeros se topan con un muro rápidamente
Solicitar una tarjeta de Mercado Pago requiere un documento nacional de identidad del país donde estás haciendo la solicitud. ¿No tienes DNI en Argentina? No hay tarjeta. ¿Sin CPF en Brasil? Lo mismo. No existe una alternativa dentro de la app para turistas, nómadas digitales o expatriados que no tengan documentación local.
Tarjeta Mercado Pago vs. Ualá vs. Nubank
Elegir una tarjeta digital en Latinoamérica implica decidir entre plataformas que, aunque parecen similares a simple vista, operan bajo marcos regulatorios muy diferentes. Esa diferencia regulatoria afecta qué tan seguro está tu dinero.
| Característica | Mercado Pago | Ualá | Nubank |
|---|---|---|---|
| Tipo de tarjeta | Prepaga (también crédito en algunos mercados) | Prepaga + Crédito | Crédito + Débito |
| Licencia bancaria | PSP (proveedor de servicios de pago) | Banco con licencia (Argentina y México) | Banco con licencia (Brasil, México, Colombia) |
| Protección de depósitos | Sin garantía gubernamental | SEDESA en Argentina, IPAB en México | FGC en Brasil |
| Países | 7 mercados en LATAM | Argentina, México, Colombia | Brasil, México, Colombia |
| Rendimiento en ahorro (México) | Hasta 13% anual | Hasta 15% anual (con condiciones) | Hasta 13% anual |
La diferencia en las licencias es el punto que más debería llamarte la atención.
Por qué importa la brecha de licencias bancarias
Creo que se recomienda Mercado Pago demasiado rápido como primera tarjeta digital, especialmente en Argentina y México, debido al reconocimiento de la marca Mercado Libre.
Pero Ualá ya cuenta con licencias bancarias tanto en Argentina (a través de la adquisición de Wilobank) como en México (mediante ABC Capital). Eso significa que los depósitos en Ualá tienen seguro de depósito respaldado por el gobierno: cobertura de SEDESA en Argentina y de IPAB en México.
Mercado Pago opera como un proveedor de servicios de pago, no como un banco con licencia. La empresa ha solicitado una licencia bancaria completa en Argentina y espera la aprobación en México, pero hasta mediados de 2026, ninguna ha sido otorgada.
Para alguien que deja el equivalente a $500 o $1.000 en una billetera digital, la diferencia puede parecer académica. Pero para quien usa su cuenta fintech como núcleo principal financiero, cambia totalmente el nivel de riesgo.
Comisiones, límites y letras pequeñas que debes revisar
La tarjeta Mercado Pago generalmente se puede solicitar de forma gratuita y no cobra comisión de mantenimiento mensual en la mayoría de los mercados. Sin embargo, lo “gratuito” tiene límites que son fáciles de pasar por alto.
- Comisiones por retiro en cajeros automáticos: varían según el país y la red del cajero. Mercado Pago puede no cobrarte, pero el operador del cajero casi siempre lo hará.
- Comisiones por transacciones en el extranjero: aplican si usas la tarjeta para compras en sitios internacionales con precios en otra moneda.
- Tope de saldo para generar intereses: en México, el rendimiento de ahorro de Mercado Pago solo se aplica hasta $25,000 MXN. Los montos superiores a ese límite no generan intereses.
- Límites diarios y mensuales de gasto: existen y dependen del nivel de verificación. Una cuenta parcialmente verificada tiene restricciones más estrictas que una verificada totalmente.
Consulta la tabla de comisiones en la página oficial de relaciones con inversores de Mercado Libre o en el centro de ayuda de la app, según tu país. Estas cifras cambian con regularidad.
Mantén Segura tu Tarjeta de Mercado Pago
Activa la autenticación en dos pasos desde el momento en que creas tu cuenta. Este simple paso bloquea la mayoría de los intentos de acceso no autorizados.
Además, algunos hábitos prácticos reducen el riesgo:
- Nunca accedas a tu cuenta en redes Wi-Fi públicas sin usar una VPN. Las redes abiertas son la vía más fácil para el secuestro de sesiones.
- Desactiva los pagos sin contacto en tu tarjeta física si la llevas contigo en ambientes concurridos y no usas el método de pago por acercamiento con frecuencia.
- Revisa el historial de transacciones cada semana, incluso por montos pequeños. Los cargos fraudulentos suelen comenzar con microtransacciones para comprobar si la tarjeta está activa antes de intentos más grandes.
Si detectas un cobro no autorizado, primero congela la tarjeta desde la app y luego abre un ticket de soporte. Los canales de soporte dentro de la app de Mercado Pago suelen ser más rápidos que por correo electrónico o teléfono para resolver disputas relacionadas con tu tarjeta.
Preguntas frecuentes sobre la tarjeta Mercado Pago
Estas son las dudas que surgen con más frecuencia entre quienes investigan sobre su primera tarjeta fintech en América Latina.
- P: ¿Puedo usar mi tarjeta Mercado Pago fuera de América Latina? La tarjeta funciona en cualquier comercio o cajero automático que tenga el logo de Visa o Mastercard a nivel mundial, según la red disponible en tu país. Se aplicarán comisiones por transacciones internacionales y el tipo de cambio lo establece la red de la tarjeta, no Mercado Pago. Antes de usarla para gastos en el extranjero, compara esa tasa con la de una tarjeta multimoneda como Wise.
- P: ¿La tarjeta Mercado Pago ayuda a construir historial crediticio? La tarjeta prepaga no informa movimientos a las centrales de crédito. Si Mercado Pago te ha ofrecido un producto de tarjeta de crédito (disponible en mercados seleccionados como Argentina), esa sí podría reportar. Pero la tarjeta prepaga estándar no es visible para los prestamistas al revisar tu historial crediticio.
- P: ¿Qué sucede si rechazan mi solicitud de tarjeta Mercado Pago? Las causas más comunes son documentos de identidad sin verificar, inconsistencias en la dirección o una cuenta que no ha completado todos los pasos de verificación. Corrige la información señalada, espera unos días y vuelve a intentarlo. En algunos países, los cupos regulatorios pueden limitar temporalmente la emisión de nuevas tarjetas.
Conclusión
La tarjeta Mercado Pago es una opción sólida para quienes ya están profundamente integrados en el ecosistema de Mercado Libre. Solicitarla toma solo unos minutos, no tiene costo inicial y la versión virtual está disponible de inmediato para compras en línea.
Sin embargo, usarla como tu única herramienta financiera implica ignorar las brechas en licencias y protección de depósitos que competidores como Ualá y Nubank ya han solucionado.
La decisión más inteligente para un usuario primerizo de fintech en 2026 es abrir dos cuentas: una para gastar y otra para ahorrar, eligiendo la plataforma que ofrezca el mayor respaldo regulatorio en tu país.