O programa Bolsa Família apoia famílias elegíveis em todo o Brasil. Este guia explica as regras atuais para empréstimos, contratos existentes, segurança e alternativas.
Também aborda os cuidados antes de buscar crédito. Entender a política atual ajuda as famílias a evitar informações desatualizadas.
O que é o Empréstimo do Bolsa Família?
O antigo empréstimo consignado do Auxílio Brasil permitia que alguns beneficiários pagassem o crédito com descontos diretos no benefício mensal. Porém, segundo as regras atuais do Bolsa Família, novos contratos de empréstimo consignado descontados do benefício não são mais permitidos.
Quem Pode Solicitar o Empréstimo do Bolsa Família?
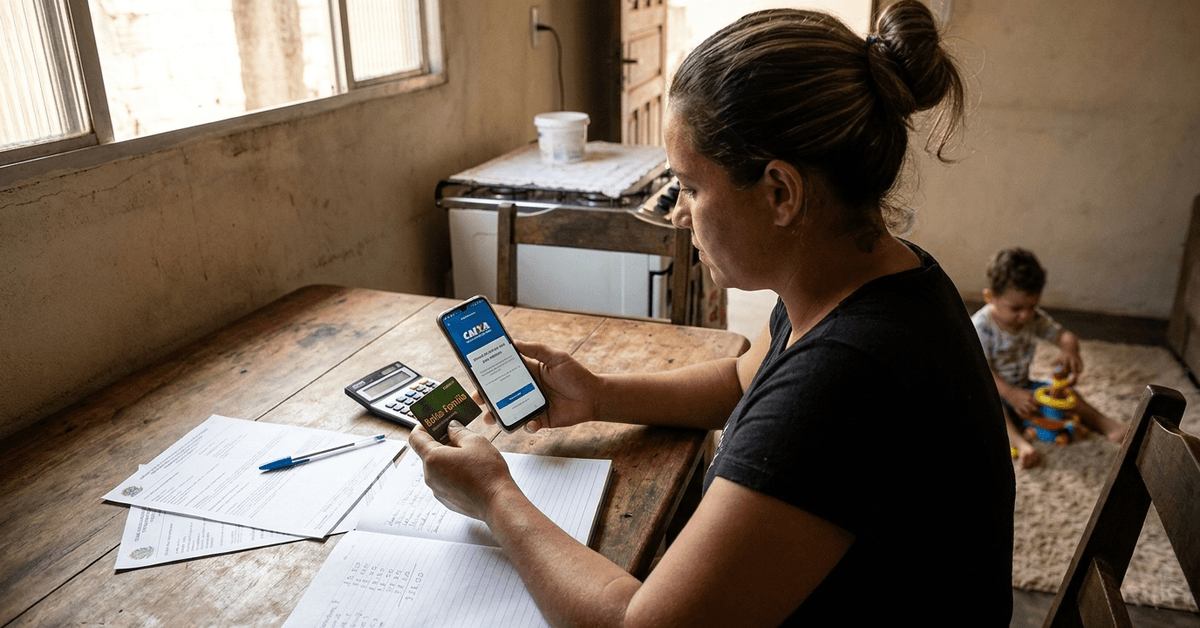
Desde junho de 2023, beneficiários não podem fazer novos contratos de empréstimo consignado com desconto no Bolsa Família. Quem pesquisa sobre empréstimo do Bolsa Família deve diferenciar as regras atuais das informações antigas do Auxílio Brasil.
- Contratos antigos podem continuar vigentes até serem quitados.
- Receber o Bolsa Família não garante elegibilidade automática para um empréstimo bancário separado.
- Os bancos podem oferecer crédito separado de acordo com seus próprios critérios.
- Estar recebendo o benefício nunca deve ser garantia de aprovação de empréstimo.
Principais Requisitos para o Processo de Empréstimo do Bolsa Família
No momento, não há requisitos para solicitação, pois novos contratos de empréstimo com consignação do Bolsa Família estão proibidos. Outros produtos de crédito seguem as regras de elegibilidade de cada instituição financeira.

- Pode ser solicitado CPF ativo e documento de identificação válido.
- Comprovante de endereço e informações de contato atualizadas podem ser exigidos.
- Renda ou capacidade de pagamento podem ser analisadas para créditos comuns.
- Os dados do Cadastro Único devem estar sempre atualizados.
- Os beneficiários devem verificar a confiabilidade da instituição antes de compartilhar dados pessoais.
Como o Aplicativo Funciona? Um Passo a Passo
Não existe um processo oficial para o novo crédito em folha do Bolsa Família. Estes passos de verificação podem ajudar a avaliar solicitações de crédito e alternativas.
1. Confirme a Participação no Programa
Verifique as informações da família e a situação do benefício pelos canais oficiais. Essa consulta de status separa a administração do Bolsa Família de ofertas financeiras não relacionadas. A participação no benefício não autoriza novos descontos de empréstimos.
2. Atualize o Cadastro Único
Manter as informações do Cadastro Único atualizadas continua sendo fundamental para a gestão do Bolsa Família. Mudanças de endereço, composição familiar ou renda devem ser informadas pelos serviços sociais competentes. Atualizar o cadastro não gera direito à contratação de empréstimo consignado proibido.
3. Consulte Instituições Financeiras com Atenção
Os bancos podem oferecer produtos de crédito que não têm relação com o Bolsa Família. Quem procura como solicitar empréstimo Bolsa Família deve confirmar se a oferta não está sendo apresentada de forma enganosa como crédito consignado com aval do governo. Instituições sérias explicam de maneira clara as taxas, tarifas, formas de pagamento e critérios de aprovação.
4. Separe os Documentos Necessários
Para crédito bancário comum, a documentação varia conforme o produto e a instituição financeira. Normalmente, são solicitados comprovantes de identidade e endereço, informações sobre renda ou dados da conta. Os beneficiários devem enviar documentos apenas por canais verificados.
5. Visite seu banco ou utilize um aplicativo oficial
Beneficiários que desejam comparar opções de crédito podem ir a uma agência bancária, acessar um site verificado ou utilizar um aplicativo oficial. As informações oficiais da CAIXA confirmam que novos contratos do Consignado Auxílio Brasil continuam suspensos.
Essa confirmação oficial é mais confiável do que anúncios que prometem crédito consignado do Bolsa Família liberado na hora.
6. Analise Qualquer Proposta de Empréstimo
Uma proposta legítima deve informar o valor solicitado, juros, taxas, parcelas e o total a ser pago.
Comparar o custo efetivo com a renda familiar pode mostrar se as parcelas cabem no orçamento. Nenhum banco deve apresentar o Bolsa Família como garantia automática para um novo contrato de consignado.
7. Formalize Apenas um Contrato Válido
Se o beneficiário optar por crédito legal independente, o contrato deve estar de acordo com as condições divulgadas pela instituição financeira. Leia o contrato completo antes de aceitar, especialmente as datas de pagamento e possíveis penalidades.
O crédito independente deve seguir suas próprias regras e não deve ser apresentado como um novo desconto do Bolsa Família.
Taxas de Juros e Limites de Empréstimo: O que Esperar
Atualmente, não há limite de juros ou de valor para novos contratos de empréstimo consignado do Bolsa Família, pois eles não são permitidos. Os contratos antigos continuam sendo regidos pelas condições vigentes no momento da assinatura.
Beneficiários que consideram contratar crédito pessoal à parte devem comparar atentamente os custos informados. Quem pesquisa sobre como obter crédito com o Bolsa Família precisa entender que receber o benefício não garante acesso especial a empréstimos.
Riscos, Considerações e Cuidados
Anúncios desatualizados podem ainda descrever o antigo modelo de empréstimo do Auxílio Brasil como disponível. Os beneficiários devem ter cautela com promessas de empréstimos e sempre conferir as informações em canais oficiais.
- Descontos no benefício: Contratos antigos em vigor ainda podem ter parcelas debitadas.
- Dívidas separadas: Empréstimos pessoais comuns geram obrigações independentes do Bolsa Família.
- Orçamento familiar: Dívidas podem reduzir o dinheiro disponível para gastos essenciais.
- Risco de fraudes: Pedidos de pagamentos antecipados, senhas ou códigos PIN são sinais de alerta.
- Anúncios enganosos: Promessas de empréstimo garantido pelo governo devem ser verificadas.
Onde Encontrar Ajuda e Respostas para Dúvidas Comuns
Fontes oficiais são o melhor lugar para confirmar as regras do Bolsa Família e contratos antigos. Utilizar informações confiáveis ajuda a evitar confusões causadas por sites desatualizados ou anúncios.
- O Ministério do Desenvolvimento e Assistência Social oferece orientações atualizadas sobre o Bolsa Família.
- A CAIXA divulga informações sobre contratos antigos do Consignado Auxílio Brasil.
- Os CRAS locais podem ajudar com dúvidas sobre o Cadastro Único e benefícios.
- O consumidor pode entrar em contato com a instituição financeira responsável por um contrato existente.
Dicas para um Relacionamento Mais Saudável com Empréstimos Governamentais
O Bolsa Família não deve ser encarado como um caminho automático para empréstimos. Famílias que comparam empréstimos sociais do governo com crédito privado no Brasil devem priorizar a capacidade de pagamento e a legitimidade antes de assumir compromissos.
- Reveja o orçamento familiar antes de contratar um empréstimo.
- Compare juros, taxas, valor total a ser pago e prazo.
- Mantenha a administração do benefício separada das decisões sobre crédito privado.
- Nunca compartilhe senhas, PINs ou códigos de verificação com intermediários.
- Utilize portais oficiais e instituições regulamentadas para verificar ofertas.
Perguntas Frequentes sobre Empréstimo do Bolsa Família
As regras são diferentes daquelas que valiam para o empréstimo consignado do Auxílio Brasil. Estas perguntas comuns esclarecem o que os beneficiários podem esperar atualmente.
Quem define as condições e atualizações dos empréstimos do Bolsa Família?
A legislação federal e as normas do programa determinam se são permitidos descontos vinculados ao benefício. A legislação atual do Bolsa Família não permite novos empréstimos consignados descontados diretamente do benefício. Os bancos administram contratos antigos conforme os acordos e regras vigentes.
Quem teve o benefício negado ou suspenso ainda pode fazer um empréstimo?
O pagamento suspenso do Bolsa Família não permite contratar um novo empréstimo consignado vinculado ao benefício. Já o crédito bancário comum pode ter critérios de elegibilidade diferentes e independentes. Por isso, ter ou não o benefício ativo não garante aprovação em outros tipos de empréstimo.
É possível quitar antecipadamente, e isso reduz as próximas parcelas?
Em contratos antigos de consignado, a quitação antecipada pode ser permitida conforme as regras vigentes. Ao pagar o saldo devedor, as futuras deduções cessam assim que a dívida estiver totalmente quitada. O cliente deve solicitar ao banco o valor atualizado para quitação.
Existem consequências por não pagar o empréstimo?
As dívidas existentes continuam sendo cobradas mesmo que o benefício social seja alterado ou encerrado. Pagamentos em atraso de crédito separado podem resultar em cobranças, taxas adicionais ou negativações no crédito. Em caso de dificuldades, o ideal é que o tomador entre em contato com a instituição financeira o quanto antes.
Conclusão
Atualmente, não é permitido contratar novos empréstimos consignados descontados do Bolsa Família. Entender as regras atuais ajuda as famílias a não confundirem informações antigas do Auxílio Brasil com as do programa vigente.
Os beneficiários ainda podem buscar crédito independente, mas aprovação, custos e pagamento dependem da instituição financeira. Utilizar fontes oficiais e analisar a capacidade total de pagamento contribui para decisões financeiras mais seguras.